ソフトバンクG、OpenAI向けブリッジローンを返済へ 長期資金への借り換え進める
ソフトバンクグループは今週、OpenAIへの投資資金を賄うために利用した大型ブリッジローンの残高を返済すると開示した。残る約259億ドルを2026年9月15日までに全額期限前返済する計画である。日本の市場にとって重要なのは個別の融資そのものではなく、国内最大のテクノロジー投資会社が最先端AIへの投資を続けながら、どのように手元流動性を管理しているかという点である。
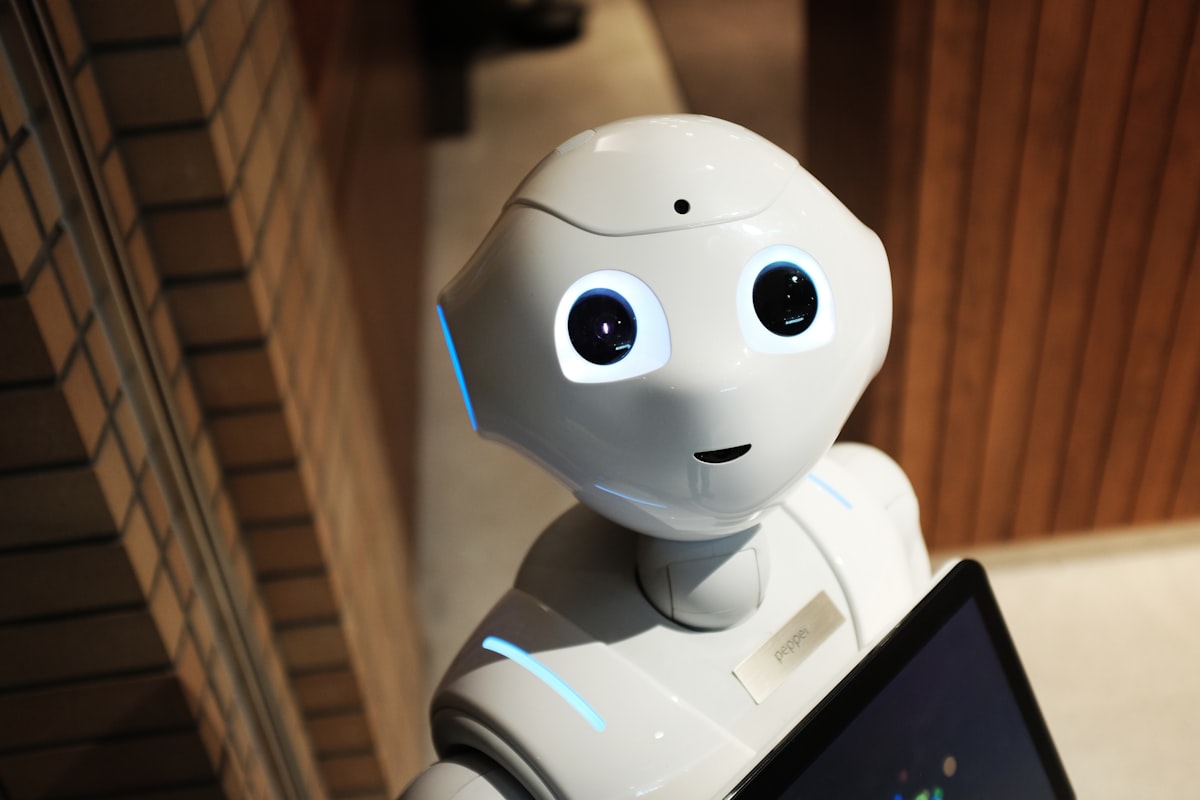
2026年9月10日付の本稿(カテゴリー:資金調達)は、同社のIR開示を公式の見解としてではなく独立した立場から位置づける。ソフトバンクは今回の動きを、OpenAIからの撤退ではなく長期債務への借り換えと説明している。ソフトバンクロボティクスの調理ロボット「STEAMA」の展開拡大から、ヒューマノイド開発の1Xをめぐる協議の報道まで、並行するロボット関連のニュースは、同グループがAIモデルだけでなく物理的なAIへの関与も望んでいることを示している。
なぜ重要か。日本の年金基金や企業の財務担当者、取引先は、ソフトバンクのバランスシートを国内のAIリスク選好の指標として注視している。返済期限の構成が整理されれば、株式投資の方針が攻めの姿勢のままでも、短期の資金繰りへの圧力は和らぎうる。東京近郊の事業者は、ソフトバンクの投資ポートフォリオの動きと自社の実証予算を切り分けて考えるべきである。
実務で何が変わるか
日本の製造・物流の現場にとって実務上の教訓は、ソフトバンクの企業価値をめぐる物語を追いかけないことである。遅れや誤りのコストが大きい業務を一つ選び、データの利用が法的に問題ないかを確認し、人間の責任者を決め、期間を区切って実証を行い、結果を社内で公開する。データの書き出しやログ記録、オフラインでの代替手段を認めるベンダーを選び、日本の関係者がすでに求めているプライバシーと労働面の期待に沿うべきである。
まず留意点を挙げる。ブリッジローンをめぐる見出しは戦略転換を実際以上に大きく見せることがあり、ロボットのデモは工場での実用化の近さを誇張しがちである。そのためAI4Japanは、資本市場の動きを方向性を示す背景情報として扱う。算出方法が明示されていない数字は、あくまで参考情報として示す。
今後の注目点は、ソフトバンクが次に調達する長期債務の条件、国内ファンドが日本の応用AI企業への中期段階の投資を続けるかどうか、そして展示会の枠を超えたロボットの商用化の進展である。関連記事はAI4Japanのトップページで、ほかの解説はニュース一覧で読める。
結論として、本稿は指示ではなく状況を把握するための材料として読んでほしい。日本のAI投資は現実のものだが、ばらつきがあり、多くの職場ではまだ初期段階にある。最も恩恵を受けるのは、好奇心と慎重さを併せ持ち、自らよく知る日本の課題でツールを試し、正直に測定し、結果に人が責任を持ち続ける組織である。